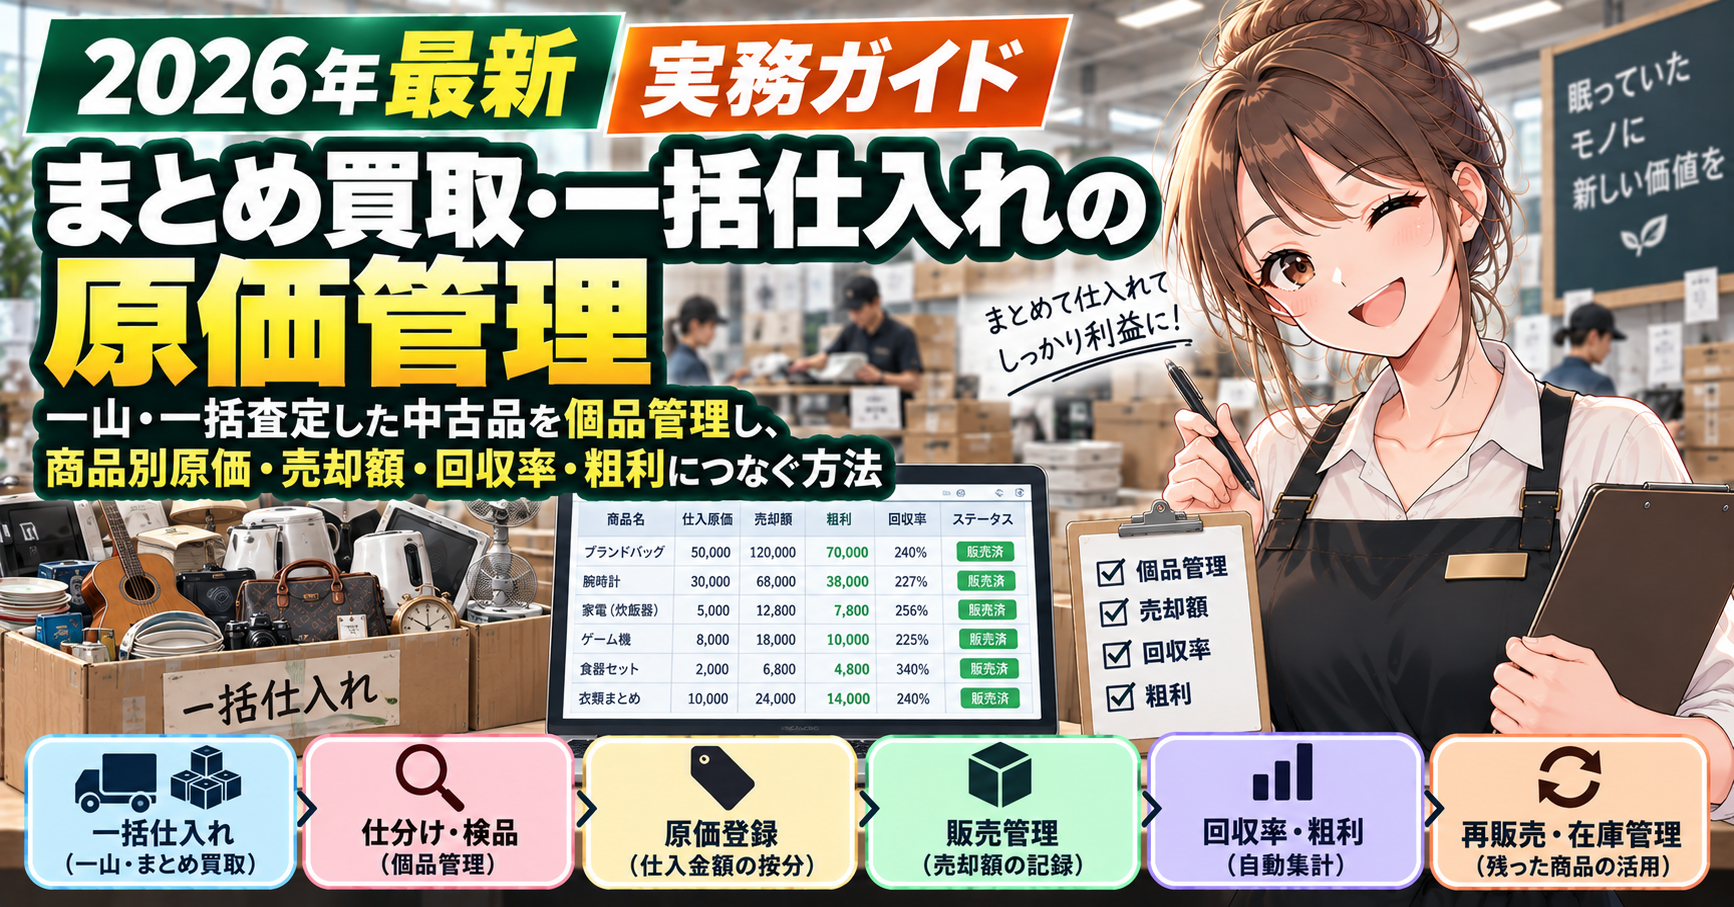
【2026年最新・実務ガイド】まとめ買取・一括仕入れの原価管理|リサイクルショップで一山・一括査定した中古品を個品管理し、商品別原価・売却額・回収率・粗利につなぐ方法
この記事のポイント
- ✓まとめ買取では「案件」と「商品」を分けて管理する
- ✓単純な均等割りが適するケースと適さないケース
- ✓実務では査定額・想定売価の比率で配分すると分かりやすい
- ✓査定額を記録しているなら査定額比率を使う方法もある

リサイクルショップや買取店では、複数の商品を一点ずつ金額提示するのではなく、「全部まとめて30万円」「倉庫の商品一式で100万円」といった一括金額で買い取ることがあります。出張買取、遺品整理、法人在庫の一括仕入れ、古物市場での山買いなどでは特に起こりやすい取引です。
この場合、買取案件として支払った総額は分かっていても、それぞれの商品を「いくらで仕入れた商品」として管理するかが問題になります。一括30万円で10商品を買い取ったからといって、単純に1商品3万円とすると、10万円程度で売れる商品と数千円程度の商品が同じ原価になり、商品別粗利の分析が不自然になります。一方、個品原価を設定しないまま販売すると、「この商品でいくら利益が出たのか」「まだ案件総額を回収できているのか」が分からなくなります。
そこで重要なのが、「案件全体の実際の買取金額」と「商品管理上の個品別原価」を分けて持つことです。本記事では、まとめ買取・一括仕入れを個品管理へつなげる方法と、案件全体の回収額・損益を確認する実務例を解説します。なお、この記事で紹介する個品への原価配分は主に店舗管理・採算分析のための考え方です。会計・税務上の棚卸資産の取得価額や評価方法とは必ずしも同一ではないため、実際の経理処理は自社の採用している会計方針や税理士等へ確認してください。
■まとめ買取では「案件」と「商品」を分けて管理する
一括仕入れで最初に残すべきなのは、実際に支払った案件総額です。例えば顧客からバッグ、時計、財布、アクセサリーの4点を合計300,000円で買い取った場合、買取案件としての事実は「4商品を総額300,000円で取得した」ということです。
そのうえで、入庫した4商品それぞれに商品管理番号を発行します。例えば案件番号を「A261007-001」、商品番号を「K261007-00101~00104」とし、すべての商品を同じ案件へひも付けます。これによって商品Aだけ先に売却されても、元は4商品のまとめ買取だったことを追跡できます。
管理上は「案件総額300,000円」という数字を絶対に消さず、その下に4つの個品データを持つ構造にすることが重要です。
■単純な均等割りが適するケースと適さないケース
最も簡単な原価配分は、案件総額を商品数で均等に割る方法です。4商品を300,000円で仕入れたのであれば、1商品75,000円ずつという考え方です。
4商品の価値がほぼ同じ場合や、大量の同等品をまとめて買い取った場合には管理方法として分かりやすいでしょう。しかし、高級時計1点とノーブランド雑貨3点をまとめて300,000円で買い取ったケースで75,000円ずつ割り振ると、実態から大きく離れます。
したがって、均等配分は「商品ごとの価値差が小さい案件」に限定した方がよく、価値差が大きい一括仕入れでは別の基準を使う方が商品別採算を確認しやすくなります。
■実務では査定額・想定売価の比率で配分すると分かりやすい
一点ごとの市場価値が異なるまとめ買取では、査定時の個別評価額や想定売却額の比率を利用して管理上の原価を配分する方法があります。
例えば300,000円で4商品をまとめて買い取り、それぞれの想定売却額を次のように見積もったとします。
| 商品 | 想定売却額 | 構成比 | 管理上の配分原価 |
|---|---|---|---|
| 時計A | 200,000円 | 40% | 120,000円 |
| バッグB | 150,000円 | 30% | 90,000円 |
| 財布C | 100,000円 | 20% | 60,000円 |
| アクセサリーD | 50,000円 | 10% | 30,000円 |
| 合計 | 500,000円 | 100% | 300,000円 |
この方法なら、価値の高い商品へ多くの原価を配分し、低価格の商品には少ない原価を配分できます。配分後の原価合計も必ず元の案件総額300,000円と一致させます。
重要なのは、この120,000円・90,000円などが「顧客と一点ずつその価格で合意した」という意味ではないことです。実際の契約金額はあくまで4商品一括300,000円であり、個品原価は店舗内で商品別採算を見るために配分した管理値です。
■査定額を記録しているなら査定額比率を使う方法もある
買取時に「時計は単品なら12万円程度、バッグは9万円程度」と内部査定を行ったうえで、最終的にまとめて値段交渉し、総額25万円で成約するケースもあります。
この場合、成約前の個別査定額の比率を使って25万円を再配分する方法があります。この方法のメリットは、売却後の価格ではなく「買取時点で店舗がどの商品をどの程度評価していたか」を原価配分へ反映できることです。
まとめ買取が多い店舗では、「個別査定参考額」と「実際の案件成約総額」を別項目として残しておくと、後から合理的な配分を行いやすくなります。
■重量・数量での配分が向いている商品もある
すべての商品を想定売価で配分する必要はありません。同質の商品を大量に仕入れる場合は、数量や重量など別の基準が適することもあります。
例えば同品質の金属材料を重量単価に近い考え方でまとめて仕入れた場合は重量比、同一商品を100個まとめて仕入れた場合は数量比というように、その商品の価値形成に近い基準を使います。
一方で、ブランドバッグと時計と家電が混ざった案件を重量で按分するなど、商品の価値と関係のない基準を使うと管理数字としての意味が薄くなります。原価配分方法は「なぜその割合になったのか」を後から説明できる基準にすることが重要です。
■一括仕入れの商品に安易に原価0円を設定しない
まとめ買取では、「メインの時計に30万円の原価を全部乗せて、残りの小物は0円」という管理をしたくなることがあります。しかし実際には小物も含めて一式を取得しているため、管理上すべてを0円扱いすると商品別粗利が極端になります。
例えば原価0円の商品を20,000円で売却すれば、システム上は20,000円すべてが粗利に見えます。一方、主要商品側は過大な原価を抱えることになります。案件全体の最終損益だけなら合計で一致しても、カテゴリ別粗利、担当者別利益、販路別利益などの分析が歪みます。
特別な理由がない限り、個品分析を行うなら一定の基準で案件総額を各商品へ配分する方が管理しやすくなります。
■原価配分後も「案件総額」は別に残す
個品へ原価を割り振った後も、元の案件総額を上書きしてはいけません。
例えば案件総額300,000円に対して、商品別原価を120,000円、90,000円、60,000円、30,000円と設定した場合、「300,000円」という一括買取金額を案件側へ残し、商品側には「管理配分原価」を持たせます。
この二層管理にすると、「商品単位ではどれだけ利益が出たか」と「この一括買取案件全体でいくら回収できたか」の両方を確認できます。
■商品が売れるたびに案件全体の回収額を更新する
まとめ買取では、商品別粗利だけでなく案件全体の資金回収状況を見ることも重要です。
例えば先ほどの300,000円の案件で、時計Aが180,000円、バッグBが90,000円の実質売却額で売れたとします。この時点で累計回収額は270,000円です。
案件回収率 = 累計実質売却額 ÷ 案件総原価 × 100
とすれば、270,000円÷300,000円=90%となります。
この時点ではまだ財布CとアクセサリーDが在庫なので、「30,000円の赤字」と判断するのは適切ではありません。単に案件総額の90%を現金化できた段階です。残った商品を売却することで、その後100%を超えた分が案件全体としての利益へつながっていきます。
■全商品が売れたら案件全体の最終損益を確認する
最終的に4商品がすべて売れ、売却手数料等を控除した実質売却額が合計430,000円だったとします。案件の買取総額が300,000円であれば、単純化した案件全体の粗利は130,000円です。
案件全体の粗利 = 商品の実質売却額合計 - 案件総原価
という形で確認できます。
実際には古物市場の出品手数料、販売手数料、送料、修理費などをどこまで商品原価・売却費用として管理するかによって数字は変わります。そのため、自店舗で「粗利に何を含めるか」のルールを統一しておく必要があります。
■一部の商品を廃棄・部品取りにした場合も履歴を残す
まとめ買取では、すべての商品が売れるとは限りません。10商品を一括で買い取ったものの、2商品は故障しており販売できなかったということもあります。
この場合、商品データを削除するのではなく、「販売不可」「廃棄」「部品取り」などのステータスへ変更し、処理日と理由を残します。
案件全体では、売れなかった商品も含めて最初の仕入金額を支払っています。売却できた商品の利益だけを見るのではなく、廃棄品まで含めて案件全体で最終的にどれだけ回収できたかを見ることが重要です。
■一括仕入れの管理表はこの形にすると分かりやすい
例えば案件側と商品側で次の情報を持たせます。
| 管理単位 | 項目 | 記入例 |
|---|---|---|
| 案件 | 案件番号 | A261007-001 |
| 案件 | 商品点数 | 4点 |
| 案件 | 一括買取総額 | 300,000円 |
| 案件 | 累計実質売却額 | 270,000円 |
| 案件 | 回収率 | 90% |
| 商品 | 商品番号 | K261007-00101 |
| 商品 | 商品名 | ブランド時計 |
| 商品 | 査定参考額・想定売価 | 200,000円 |
| 商品 | 管理配分原価 | 120,000円 |
| 商品 | 売却状況 | 売却済み |
| 商品 | 実質売却額 | 180,000円 |
| 商品 | 管理上の粗利 | 60,000円 |
案件画面からすべての商品を確認でき、商品画面から元の案件へ戻れるようにしておくと、個品管理と一括仕入れの両方を維持できます。
■商品別粗利だけでなく「案件単位の当たり外れ」も分析できる
まとめ買取を案件単位で管理すると、「この商品で5万円儲かった」という個品分析だけでなく、「この一括買取案件全体は結果的にいくら利益を出したか」を確認できます。
出張買取などでは、利益の大半を1商品が生み、他の商品は低利益というケースもあります。この場合、個々の商品だけを見て「この小物は利益率が低いから買い取らない」と判断すると、案件全体の成約率や顧客満足を下げる可能性があります。
反対に、一見高粗利の商品が含まれていても、売れない商品や処分費用のかかる商品を大量に一緒に引き取っていれば、案件全体では利益が少ないこともあります。
そのため、まとめ買取では「商品別粗利」と「案件全体粗利」の両方を見ることが重要です。
■原価配分ルールは途中でスタッフごとに変えない
店舗Aでは想定売価比率、店舗Bでは均等割り、担当者Cは高額商品へ全額を載せるという状態では、店舗間・担当者間で粗利を比較できません。
例えば「想定売価が取得できる場合は想定売価比率」「同一商品の大量仕入れは数量比」「例外案件は責任者承認」のように社内ルールを決めます。
さらに、配分に使った基準と配分日を残しておけば、後から数字を確認した際にも理由を追えます。想定売価が後から大きく変わっても、過去の管理原価を都合よく書き換えるのではなく、必要であれば評価変更等を別履歴として残す方が分析の一貫性を保ちやすくなります。
■管理上の原価配分と会計・税務上の棚卸資産評価は分けて考える
ここは特に重要です。この記事で紹介した「想定売価比率で30万円を各商品へ配分する」といった方法は、店舗内で商品別採算を見るための管理手法の一例です。それがそのまま自社の会計帳簿や法人税・所得税上の棚卸資産評価として適切になるとは限りません。
国税庁は、購入した棚卸資産の取得価額について、購入代価に引取運賃、荷役費、購入手数料などの購入に要した費用や、販売の用に供するために直接要した費用などを加えて計算する考え方を示しています。また、期末棚卸資産については、企業が採用する評価方法に基づいて価額を計算します。
つまり、「店内で商品別粗利を見るための配分」と「決算で棚卸資産をいくらとして計上するか」は目的が異なります。特に高額商品の一括取得、期末に多くの商品が残る案件、継続的に独自の配賦方法を採用する場合などは、会計処理を自己判断せず税理士等へ確認する方が安全です。
■期末に売れ残った商品がある場合は特に注意する
まとめ買取した商品がすべて同じ事業年度中に売れるとは限りません。一部の商品が期末在庫として残れば、その棚卸資産の評価額が売上原価や利益計算にも関係します。
国税庁の教材でも、期末商品棚卸高は「当期の売上に対応しない売れ残った商品分の仕入高」であり、事業年度終了時に保有する棚卸資産の評価額を計算することが示されています。
このため、管理画面上で「案件総額は30万円だから、売れた商品へ適当に30万円全部を原価計上し、残った商品は原価0円」という処理をすると、決算上の棚卸資産評価とは整合しない可能性があります。商品管理上の分かりやすさだけで決算処理まで決めないことが重要です。
■まとめ買取では「案件総額・個品・売却」を一本につなげる
一括仕入れの管理で最も避けたいのは、買取時は案件総額だけをExcelへ記録し、商品はPOSへ別々に登録し、売却後の金額はさらに別の表へ入力する状態です。
理想は、案件番号を開けば、その案件で取得したすべての商品、管理上の配分原価、現在の在庫状況、売却価格、実質売却額を確認できる状態です。逆に商品番号からも、どの一括買取案件から発生した商品なのか確認できるようにします。
以前の記事で扱った業者卸・古物市場への売却管理と組み合わせれば、「一括30万円で仕入れた案件の商品を、どの販路へ出し、最終的にいくら回収したか」まで一続きで管理できます。
■買取コージなら案件・商品・在庫・売上・粗利をつなげて管理
買取コージでは、顧客、案件・進捗、商品・在庫、売上、古物台帳などを一元管理できます。商品情報や在庫状況だけでなく、元になった買取案件や売却後の売上・粗利まで店舗データをつなげて確認できることが特徴です。買取商品の業者卸・古物市場への売却についても、商品単位で売却結果や粗利を追うことが重要です。
まとめ買取では、一括の支払金額だけを記録しても個々の商品採算が分からず、反対に個品だけを見ていると案件全体で本当に利益が出たのか分かりません。案件総額を基準として残しながら、その下に個々の商品をひも付け、売却のたびに商品別粗利と案件全体の回収状況を更新することで、一括仕入れの採算を正確に追いやすくなります。
特に出張買取や大量買取が増え、「一山で買った商品が最終的にどれだけ利益を生んだのか分からない」という店舗では、案件・商品・売却情報を同じシステムで管理することが重要です。買取コージでは、こうした日々の買取管理に加えて、MEO・SNS投稿、チラシ分析、顧客・売上分析までまとめて店舗運営へ活用できます。


